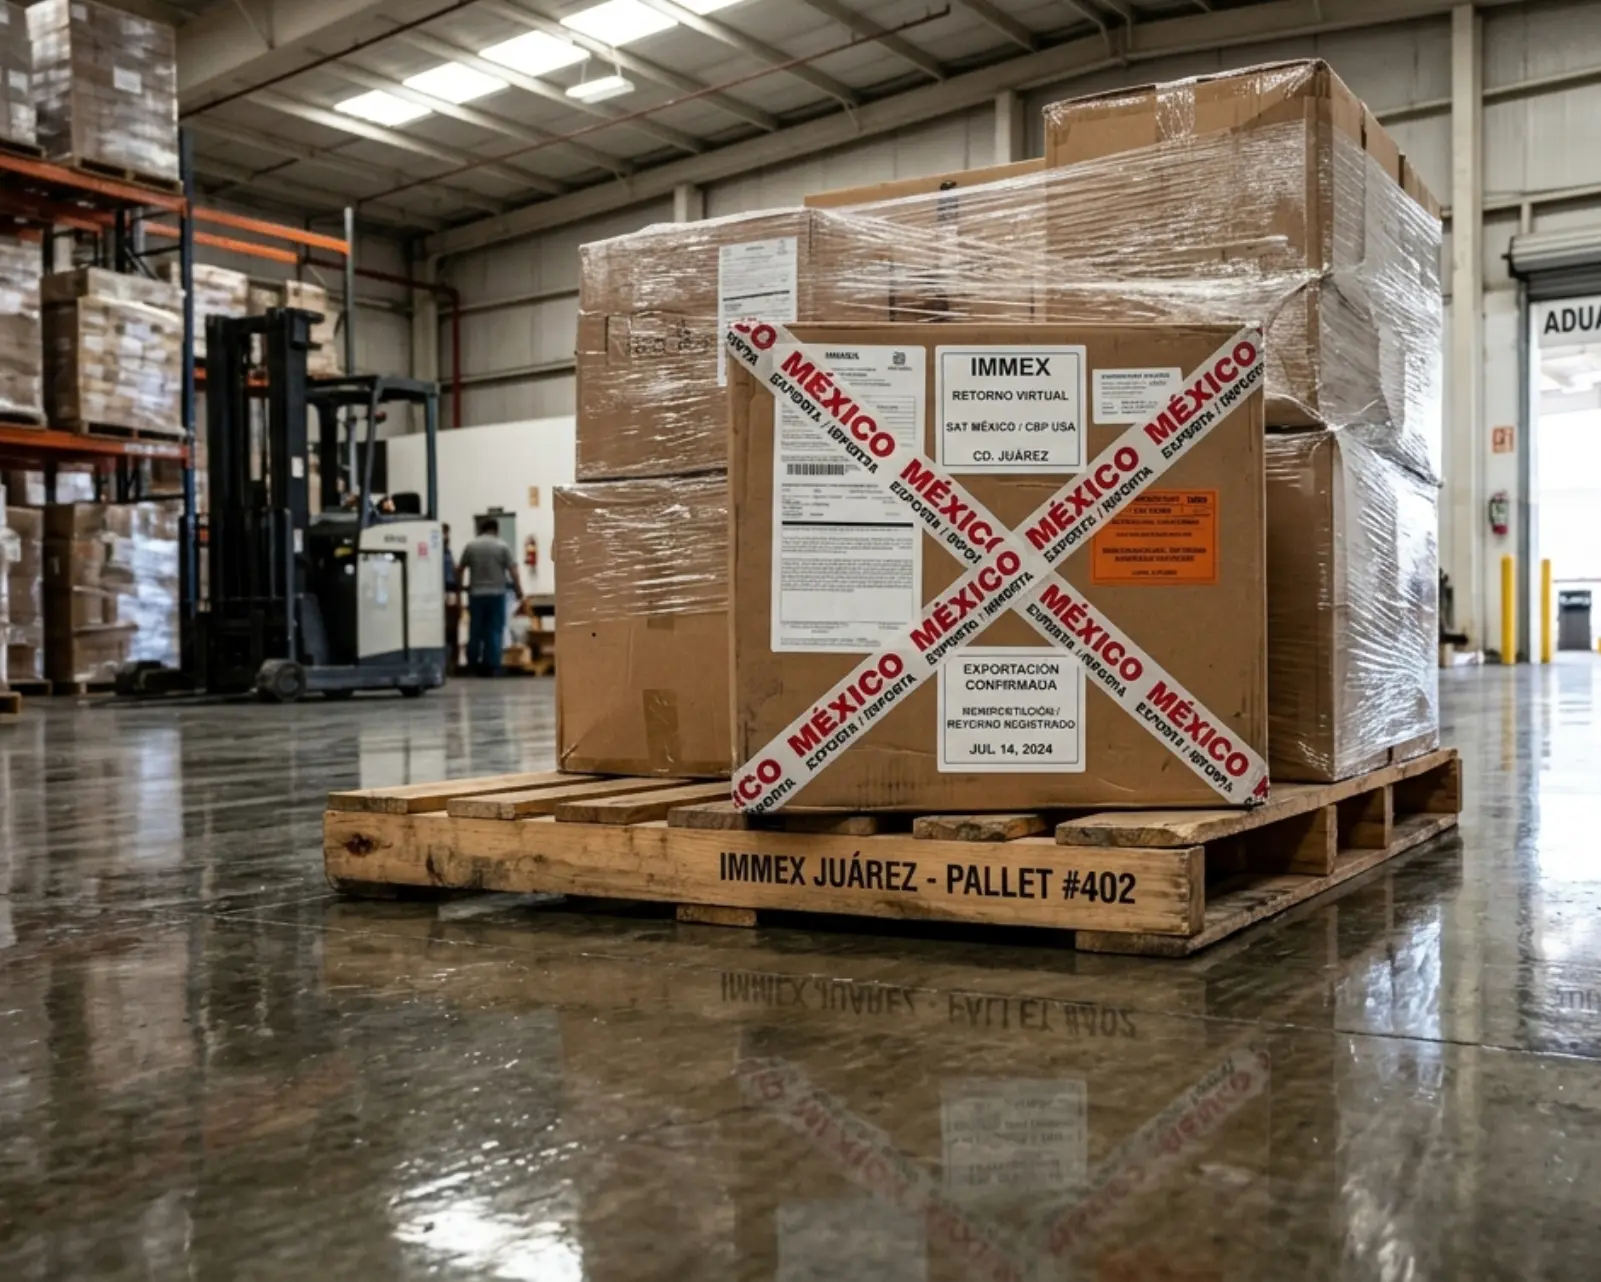
En una disputa que acumula años de aplazamientos, la Suprema Corte de Justicia de la Nación analiza el proyecto de la ministra Yasmín Esquivel Mossa que definiría el destino fiscal del llamado “retorno virtual”: el mecanismo (clave V5) que permite a las empresas IMMEX considerar mercancías exportadas y reimportadas sin que salgan físicamente del país. El asunto —contradicción de criterios 8/2025— volvió a aplazarse el 10 de noviembre, pero el fondo es urgente: el SAT reclama unos 44,640 millones de pesos de IVA no retenido entre 2019 y 2023, sobre operaciones virtuales que sumaron 279,000 millones.
El corazón jurídico del asunto cabe en un párrafo. El proyecto sostiene que no hay “doble cobro”, sino dos hechos gravados distintos: el IVA de la importación definitiva —que paga el adquirente mexicano— y el IVA de la enajenación del proveedor extranjero sin establecimiento en el país —que el comprador nacional debe retener y enterar. La contraparte industrial, encabezada por el Index, responde que son la misma mercancía gravada dos veces, con márgenes que en la mayoría de los casos —ya documentamos el caso extremo: 0.38 pesos libres por cada 100— no alcanzan para pagar el impuesto en duplicado.
La advertencia de consecuencias viene del propio gremio. Luis Aguirre Lang, consejero nacional del Index, anticipó nuevos frentes legales: mantener ambas obligaciones “iría en sentido contrario a los objetivos del Plan México” y abriría apelaciones ante tratados internacionales de doble tributación — tanto para empresas nacionales como internacionales.
Coparmex calcula que el criterio pondría en riesgo de incertidumbre a 6,520 empresas IMMEX; en los tribunales ya esperan al menos 24 compañías —Samsung y Dish entre ellas— con implicaciones estimadas en 16,000 millones de pesos. El SAT, por su parte, acota que solo 132 empresas usan la facilidad logística y que de ellas, cinco estarían abusando.
El proyecto tiene bondades de tímido: propone regularizar retenciones atrasadas en pagos mensuales sin recargos, reconoce la “complejidad” de las reglas y limita sus efectos a las reglas de 2012–2018. Pero el precedente es el verdadero dictamen: si la Corte valida dos hechos gravados sobre la misma operación, cada esquema de eficiencia aduanera se leerá con lupa fiscal para siempre.